胜诉案例

【财产保险合同纠纷】京尹律所合伙人律师王亭玉、刘杉,代理财产保险合同纠纷案,胜诉!对方保险公司赔偿180万元及资金占用损失

01 基本案情

2024年4月,原告当事人向被告保险公司投保财产损失保险,保险单约定,保险标的地址位于苏州市某大库,保险期间为2024 年4月至2025 年4月止,保险项目为固定资产和流动资产,保险金额2000000元,保险费4000 元。上述保险单显示,原告还向被告同时投保财产损失保险附加第三者责任保险、财产损失保险附加意外伤害保险,财产损失保险附加第三者责任保险金额1000000元,保险费500元,财产损失保险附加意外伤害保险保险金额8000000元等。

2024年11月某日凌晨,原告投保的位于苏州市某大库制品厂因电气线路故障引发火灾,将原告厂房、设备若干、原料、货币等财产烧毁。2024 年11月,原告向被告提交财产保险索赔申请书,损失共计4448000 元,但被告辩称此次火灾不属于保险公司理赔范畴,于 2024年12月向原告出具了拒赔通知书,拒绝理赔。

为了维护自身的合法权益,原告当事人联系到北京京尹事务所,律所指派办案经验丰富的王亭玉律师、刘杉律师代理本案,将被告保险公司诉至法院,请求法院判决被告赔偿保险金180万元及资金占用损失等。

02 本案结果


刘杉律师、王亭玉律师接手本案后,详细梳理案件事实和证据材料,认真研究保险合同条款及相关法律规定,制定了周密的诉讼策略,并代表当事人向人民法院提供了投保单、保险单及明细表、火灾事故简易调查认定书、受损标的清单、照片、索赔申请书、通话记录、微信聊天记录、保险理赔核定结果通知书、录音及文字稿、保险费支付凭证等证据材料。

本案诉讼中,被告保险公司辩称,本案火灾损失不属于保险合同约定的保险责任范围,因此不承担赔偿责任:1、双方于2024年4月签订的《工业燃气用户财产保险投保单》合法有效,其已通过加粗加黑等方式对保险责任、责任免除等关键条款进行了充分提示,并在特别约定中再次要求投保人仔细阅读,已履行合理的提示说明义务;原告作为商事主体,应自行承担审慎阅读合同的责任;2、根据保险条款,保险人仅对“使用燃气及其附属设备引起火灾或爆炸”以及“燃气泄漏”两类原因造成的损失负责,而本案火灾事故认定书明确原因为“电气线路故障”,与燃气无关,故不属于保险责任范围;3、原告索赔的“原料、货币”等财产,依据保险条款第五条第(一)款和第六条第(三)款,属于明确不予承保的财产,即使火灾发生,其也无赔付义务。此外,电气线路故障属于原告作为经营者应尽的安全管理责任范畴,已触及合同约定的责任免除情形,请求依法驳回。

刘杉律师、王亭玉律师指出:根据法律规定,保险人提供的格式合同文本中,凡是免除保险人依法应承担的义务或者加重投保人、被保险人责任、排除投保人、被保险人主要权利的条款,均属于“免除保险人责任的条款”。本案中,上述保险条款的限制性约定直接影响到被保险人能否获得保险赔偿这一核心合同目的,应当认定为属于免除保险人责任的条款。因此,被告保险公司作为保险人,依法负有对该条款向投保人作出足以引起其注意的提示,并就该条款的内容、含义及法律后果作出明确说明的义务,否则该条款不产生效力,原告有理由相信燃气公司推销人员的承诺。

投保单上“客户声明”栏的盖章,系格式化的概括性确认,在被告未能举证证明其已就第七条的具体内容向原告作出明确说明的情况下,该盖章行为不能当然视为原告已充分理解并接受该限制性条款。被告未能就案涉保险条款第七条所规定的保险责任范围向原告履行充分的提示和明确说明义务,故该条款对原告不产生效力。

火灾当晚因台风影响,原告厂区停水停电、电闸已被拉下,仅可燃气体报警控制器按照“严禁断电”的要求须 24 小时通电,故事故线路只能是燃气报警装置线路,即燃气附属设备的线路,该线路经屋顶上通到门卫室,穿在铁管里面,铁管之间接头处可能受损,因此,案涉火灾属于《燃气用户财产损失保险条款》第七条第一项约定的“使用燃气及其附属设备引起火灾”。

被告虽辩称起火部位附近存在其他带电设备,但未能举证证明起火线路确非燃气附属设备线路。因此,即使适用《燃气用户财产损失保险条款》第七条,现有证据亦不足以排除火灾系“使用燃气及其附属设备引起火灾”这一保险责任范围。退一步而言,即便火灾原因确系其他电气线路故障,如前所述,因被告未履行提示和明确说明义务,该条款对原告不产生效力,被告亦不得以此为由拒绝承担保险责任。

综上,案涉火灾事故发生在保险期间内,被告应当对原告因此遭受的财产损失承担保险赔偿责任。

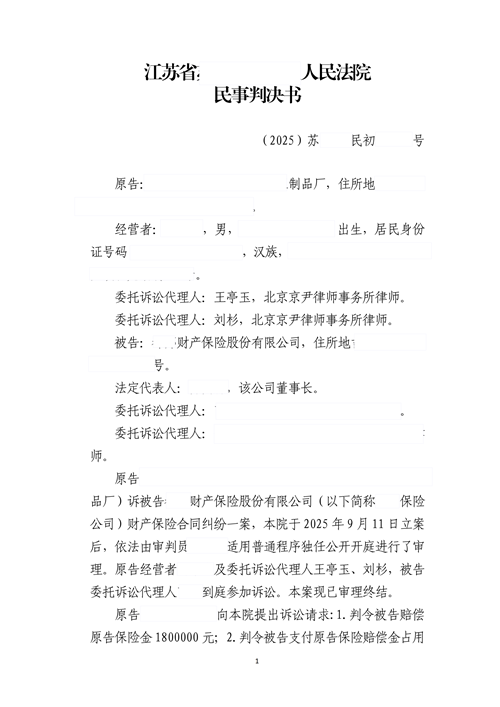
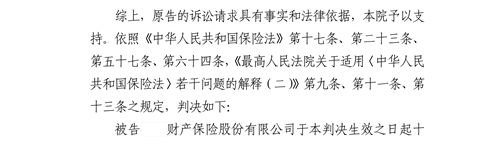
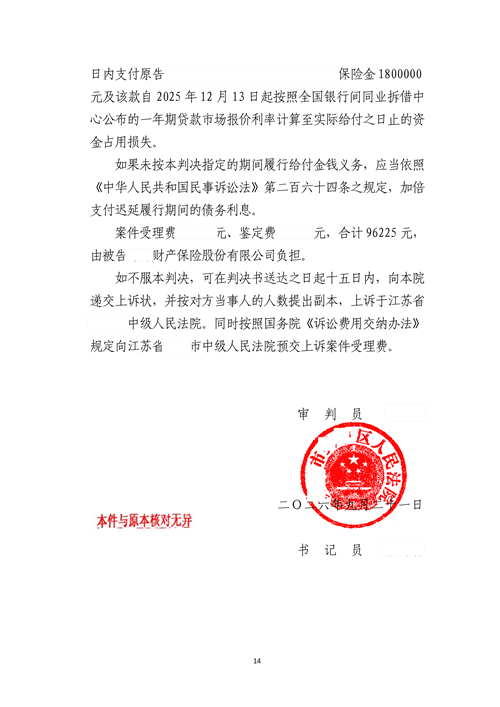
最终,人民法院经审理后,依法采纳了王亭玉律师、刘杉律师的代理意见,判决如下:

被告某保险股份有限公司于本判决生效之日起十日内支付原告保险金1800000元及该款自2025年12月13日起按照全国银行间同业拆借中心公布的一年期贷款市场报价利率计算至实际给付之日止的资金占用损失。

如果未按本判决指定的期间履行给付金钱义务,应当依照《中华人民共和国民事诉讼法》第二百六十四条之规定,加倍支付迟延履行期间的债务利息。

案件受理费、鉴定费,由被告某财产保险股份有限公司负担。


本案判决书


三、律师观点


刘杉律师


王亭玉律师


本案的争议焦点在于案涉火灾事故是否属于被告保险公司承保的《燃气用户财产损失保险条款》所约定的保险责任范围,以及被告是否履行了提示和明确说明义务,是否应当承担相应的保险赔偿责任。

首先,关于保险责任范围的界定。

原告主张,其向被告投保了财产损失保险,燃气公司人员推销时仅告知其所购为财产保险,财产受损即可获赔,案涉火灾事故造成其财产被烧毁,故被告应向其理赔。被告认为,案涉《燃气用户财产损失保险条款》第七条明确约定,保险人仅对“使用燃气及其附属设备引起火灾或爆炸”以及“使用燃气发生泄漏”两类原因造成的直接经济损失负责赔偿。法院认为,该条款实质上限定了保险标的因特定风险原因受损时保险人才承担赔付义务,其效果等同于将其他风险原因(如电气线路故障)排除在承保范围之外。

根据法律规定,保险人提供的格式合同文本中,凡是免除保险人依法应承担的义务或者加重投保人、被保险人责任、排除投保人、被保险人主要权利的条款,均属于“免除保险人责任的条款”。本案中,上述保险条款的限制性约定直接影响到被保险人能否获得保险赔偿这一核心合同目的,应当认定为属于免除保险人责任的条款。因此,被告保险公司作为保险人,依法负有对该条款向投保人作出足以引起其注意的提示,并就该条款的内容、含义及法律后果作出明确说明的义务,否则该条款不产生效力,原告有理由相信燃气公司推销人员的承诺。

其次,关于被告是否履行了提示和明确说明义务。

案涉投保单“特别约定”中虽载明“保险责任与责任免除详见条款,请特别留意其中以加黑字体显示的责任免除部分内容”,但该投保单本身并未附具完整的保险条款,且被告提交的《燃气用户财产损失保险条款》中,第七条关于保险责任范围的文字并未作加黑、加粗或其他足以引起投保人注意的特别标识。被告主张其已通过保险经纪人向原告交付了保险条款、客户告知书及委托合同,并提供了微信聊天记录等证据。然而,上述证据仅能证明被告与经纪公司之间存在往来关系,不足以证明原告作为投保人实际收到了包含第七条在内的完整保险条款,更不足以证明被告或其委托的经纪人就该条款的限制性内容向原告进行了明确的解释说明。相反,原告提供的录音证据显示,保险推介人燃气公司员工在事后沟通中明确承认,推销时仅向原告提供了一张纸,保险公司寄来的只有保险生效的单子,没有保单条款,电子条款亦未发送。该录音亦能够反映投保时被告未向原告交付保险条款的事实。此外,原告作为从事豆制品生产经营的个体工商户,其经营者并非专业的保险从业人员,在投保时仅通过燃气公司员工推介,在未收到并阅读完整保险条款的情况下,难以苛求其能够准确理解保险责任范围仅限于燃气相关风险这一重大限制。投保单上“客户声明”栏的盖章,系格式化的概括性确认,在被告未能举证证明其已就第七条的具体内容向原告作出明确说明的情况下,该盖章行为不能当然视为原告已充分理解并接受该限制性条款。

综上,法院认定被告未能就案涉保险条款第七条所规定的保险责任范围向原告履行充分的提示和明确说明义务,故该条款对原告不产生效力。

再次,关于案涉火灾事故是否属于保险责任范围。

苏州市某消防救援大队出具的《火灾事故简易调查认定书》明确认定,起火原因系电气线路故障引发火灾。但该认定书并未明确具体是哪一条线路故障,亦未排除起火线路系燃气附属设备线路的可能性。原告主张,火灾当晚因台风影响,原告厂区停水停电,厂区总电闸已被拉下,仅可燃气体报警控制器按照“严禁断电”的要求须 24 小时通电,故起火线路只能是燃气报警装置线路,该线路经屋顶通到门卫室,穿在铁管里面,铁管之间接头处可能受损,因此火灾属于使用燃气及其附属设备引起火灾。法院认为,原告厂区系豆制品加工场所,其生产过程中大量使用蒸汽发生器等设备,需要使用燃气,起火区域除放置蒸汽发生器、豆渣压榨机等设备外,还有燃气设备配套线路。消防救援大队的勘验记录显示,雨棚下方蒸汽管道周边的线路过火烧毁,车间内部的塑壳断路器处于跳闸状态。结合原告关于当晚其他区域均已断电的陈述,以及可燃气体报警控制器必须保持通电的行业要求,不能排除起火线路系燃气装置线路的可能性。

被告虽辩称起火部位附近存在其他带电设备,但未能举证证明起火线路确非燃气附属设备线路。因此,即使适用《燃气用户财产损失保险条款》第七条,现有证据亦不足以排除火灾系“使用燃气及其附属设备引起火灾”这一保险责任范围。退一步而言,即便火灾原因确系其他电气线路故障,如前所述,因被告未履行提示和明确说明义务,该条款对原告不产生效力,被告亦不得以此为由拒绝承担保险责任。

综上,案涉火灾事故发生在保险期间内,被告应当对原告因此遭受的财产损失承担保险赔偿责任。

关于损失金额的认定。

法院依法委托某保险公估有限公司对原告因本次火灾造成的财产损失进行评估鉴定,该评估机构具有相应资质,评估程序合法,评估报告依据充分,结论客观合理。评估报告最终认定原告财产损失金额为2211058.61 元(已扣除残值68800 元)。原告自愿按照保险金额2000000 元扣除10%免赔额后主张1800000 元,该主张未超出评估损失金额,且被告虽对部分定损项目提出异议,但未提供足以推翻评估结论的相反证据,法院对原告主张的保险金1800000 元予以支持。

关于原告主张的保险赔偿金占用损失。

被告在2024年11月13日接到报案后,于2024 年12月26日作出拒赔通知,其拒赔理由不成立,应当自原告提交索赔申请之日起合理期间内理赔,法院酌定被告应支付自2025 年12 月13 日起以应付保险金为基数按照全国银行间同业拆借中心公布的一年期贷款市场报价利率计算至实际给付之日止的资金占用损失。关于原告主张的鉴定费75225 元,该费用系为查明保险标的损失程度所支出的必要合理费用,应当由保险人承担,法院予以支持。

综上,原告的诉讼请求具有事实和法律依据,法院予以支持。

04 法律法规

《中华人民共和国保险法》

第十七条 订立保险合同,采用保险人提供的格式条款的,保险人向投保人提供的投保单应当附格式条款,保险人应当向投保人说明合同的内容。    

对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。

第二十三条 保险人收到被保险人或者受益人的赔偿或者给付保险金的请求后,应当及时作出核定;情形复杂的,应当在三十日内作出核定,但合同另有约定的除外。保险人应当将核定结果通知被保险人或者受益人;对属于保险责任的,在与被保险人或者受益人达成赔偿或者给付保险金的协议后十日内,履行赔偿或者给付保险金义务。保险合同对赔偿或者给付保险金的期限有约定的,保险人应当按照约定履行赔偿或者给付保险金义务。    

保险人未及时履行前款规定义务的,除支付保险金外,应当赔偿被保险人或者受益人因此受到的损失。    

任何单位和个人不得非法干预保险人履行赔偿或者给付保险金的义务,也不得限制被保险人或者受益人取得保险金的权利。

第五十七条 保险事故发生时,被保险人应当尽力采取必要的措施,防止或者减少损失。    

保险事故发生后,被保险人为防止或者减少保险标的的损失所支付的必要的、合理的费用,由保险人承担;保险人所承担的费用数额在保险标的损失赔偿金额以外另行计算,最高不超过保险金额的数额。

第六十四条 保险人、被保险人为查明和确定保险事故的性质、原因和保险标的的损失程度所支付的必要的、合理的费用,由保险人承担。

《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》

第九条 保险人提供的格式合同文本中的责任免除条款、免赔额、免赔率、比例赔付或者给付等免除或者减轻保险人责任的条款,可以认定为保险法第十七条第二款规定的“免除保险人责任的条款”。保险人因投保人、被保险人违反法定或者约定义务,享有解除合同权利的条款,不属于保险法第十七条第二款规定的“免除保险人责任的条款”。

第十一条 保险合同订立时,保险人在投保单或者保险单等其他保险凭证上,对保险合同中免除保险人责任的条款,以足以引起投保人注意的文字、字体、符号或者其他明显标志作出提示的,人民法院应当认定其履行了保险法第十七条第二款规定的提示义务。

保险人对保险合同中有关免除保险人责任条款的概念、内容及其法律后果以书面或者口头形式向投保人作出常人能够理解的解释说明的,人民法院应当认定保险人履行了保险法第十七条第二款规定的明确说明义务。

第十三条 保险人对其履行了明确说明义务负举证责任。

投保人对保险人履行了符合本解释第十一条第二款要求的明确说明义务在相关文书上签字、盖章或者以其他形式予以确认的,应当认定保险人履行了该项义务。但另有证据证明保险人未履行明确说明义务的除外。