
北京京尹律师事务所
电话:400-6125-618
地址:朝阳区建国门外大街8号国际财源中心(IFC)B座6层
01 基本案情
当事人褚某某(上诉人,原审被告),因亲戚汪某某急需用钱但因自身贷款资质不足,某农信公司(被上诉人,原审原告)业务员沙某某、朱某某便以“只是走账、不担责任”为由,让当事人褚某某充当名义借款人。随后拿着褚某某的手机和银行卡,通过某农信公司的APP以电子签名方式与邮储银行某支行签订了《借款合同》。邮储银行某支行通过“邮信贷”产品,以褚某某名义授予贷款额度,并于2022年7月分两次发放贷款共计100.032万元。当事人褚某某妻子和素不相识的王某,在被诱导的情况下,分别签署了担保文件。
然而,贷款发放后,资金被转入名为“何某某”的陌生人账户,何某某随即将款项转给某农信员工沙某某,最终由沙某某将部分资金交付实际用款人汪某某,当事人褚某某全程未接触或支配任何贷款资金。
贷款到期后,因未按合同约定偿还本息,邮储银行将该笔债权以103万余元的价格转让给某农信公司。某农信公司随后以债权受让人的身份起诉当事人褚某某,要求其偿还本金100余万元及利息、罚息,同时要求褚某某的妻子以及另一名担保人王某承担连带保证责任。
本案一审
本案一审中,原告某农信公司提交了金融认证中心出具的《数字证书签名验证报告》,证明《邮信贷额度借款合同》和《支用审批单》中的电子签名属于当事人褚某某本人,且签署后的电子文件没有被篡改。
一审法院认为,金融认证中心具有合法认证资质,其出具的认证意见具有证明力。根据《电子签名法》的规定,可靠电子签名与手写签名具有同等法律效力,因此认定当事人签署借款合同和支用审批单属于真实意思表示,合同依法成立并生效,褚某某妻子、王某也应承担担保责任,因此判决三人承担还款义务。
本案二审
京尹律师接手本案后,详细了解案件情况,收集当事人银行账户交易明细、相关通话录音等证据,证明贷款资金并未由当事人实际支配和使用,而是在放款后迅速流向第三方账户。
京尹律师经调查发现:自2021年以来,当事人名下就已经发生过多笔类似贷款业务,而这些贷款资金几乎无一例外地通过第三方账户最终流向沙某某,而所谓的“受托支付”“货款支付”等交易背景并不真实,何某某与当事人之间不存在任何买卖关系,其账户实际上长期被用于贷款资金中转。同时,某农信公司的贷款实际上用于“倒贷”和“过桥”,即通过新贷款偿还旧贷款,从而释放额度继续借款。整个过程中,贷款用途与合同约定的生产经营完全不符,而某农信公司工作人员沙某某、朱某某等人则深度参与了贷款办理、资金流转和资金归集的全过程。
二审庭审过程中,京尹律师积极申请法院调取关键证据,并推动法院对相关账户流水进行核查。促使二审法院不仅调取了何某某、沙某某、张某某等人的银行交易记录,还调阅了其他关联案件材料。其中,何某某在另案中的陈述进一步证实,其账户长期被用于贷款资金“走账”,其本人并不认识褚某某,也不存在真实交易关系。上述证据与京尹律师提出的代理意见高度吻合。
北京金融法院审理认为,本案虽然形式上存在借款合同和电子签名,但从交易实质来看,当事人褚某某只是名义上的签约人,并未实际取得、占有、支配和使用贷款资金,也没有从中获得任何利益;相反,资金始终处于某农信公司工作人员控制之下。案涉贷款业务从办理到资金流向均由某农信公司主导操作,褚某某与邮储银行之间并不存在真实的借款法律关系,因此不应承担还本付息责任。既然主债务本身不能成立,当事人妻子以及王某的担保责任自然也失去了存在基础。
最终,北京金融法院依法认定:褚某某的上诉请求成立,法院予以支持。某农信公司提出的诉讼请求不能成立,应予驳回。一审判决认定事实不清,适用法律不当,本院予以纠正。
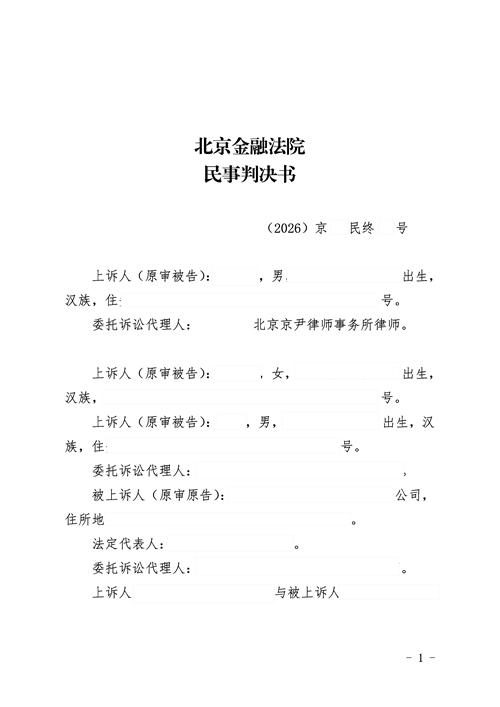
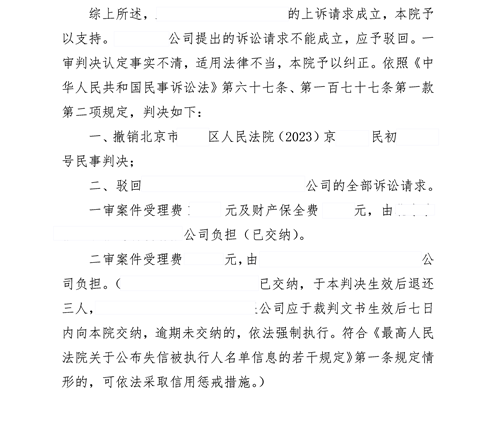
本案判决书
03 律师观点
本案争议焦点
法院认为,本案为金融不良债权追偿纠纷,邮储银行某支行将其对褚某某的债权转让给某农信公司并由农信公司起诉向褚某某及担保人进行追偿。在债权让与法律关系中,转让的债权真实合法,是受让人向债务人主张承担清偿责任的前提。
根据各方诉辩意见,本案二审期间的争议焦点为:第一,褚某某与邮储银行某支行是否存在真实的借款关系;第二,余某某(褚某某妻子)、王某是否应对褚某某的借款承担担保责任。
关于争议焦点一,案涉借款业务由邮储银行某支行依据农信公司推介、筛选结果,以褚某某为借款人签订了金融借款合同并以受托支付的方式进行放款。但综合全案资金流向、基础交易事实来看,褚某某仅系名义签约人而并未实际收取借款,案涉借款自始由农信公司主导办理,且资金从第一笔业务开始就进入到农信公司当时经办业务员沙某某账户中,褚某某未享有借款资金的使用权益,其不应承担还本付息义务,农信公司受让案涉债权后诉请褚某某清偿欠款缺乏事实与法律依据。
其一,从资金流转事实来看,自2021年首笔贷款发放之日起,案涉每一笔贷款资金到账后均即刻经由第三方账户划转至农信公司经办工作人员沙某某个人账户。虽然农信公司否认对沙某某等人参与资金流转的过程知情,但从法院调取的流水以及其他案件中何某某的陈述来看,沙某某系农信公司关联公司工作人员,其作为业务员全程参与了案涉贷款业务的对接及资金流转等全部环节。《中华人民共和国民法典》第一百七十条规定,执行法人或者非法人组织工作任务的人员,就其职权范围内的事项,以法人或者非法人组织的名义实施的民事法律行为,对法人或者非法人组织发生效力。法人或者非法人组织对执行其工作任务的人员职权范围的限制,不得对抗善意相对人。因此,行为人如基于用人单位的身份履职、行为外观符合岗位职责范畴、行为目的亦指向单位经营事务,即应认定为职务行为。
本案中,沙某某实施的相关行为,发生于其履职期间,其依托业务员身份开展业务,服务于集团公司业务的经营需求,行为外观具备职务关联性,相对人有合理理由相信其系执行工作任务。据此,沙某某前述行为依法应当认定为履行职务的行为,相应法律后果应由其所属单位承担。农信公司以其不知情为由进行抗辩,不能对抗外部相对方,亦不足以否定职务行为的性质认定。因此,农信公司该意见法院难以采信。由此,沙某某的行为后果应归属于农信公司。从沙某某的银行流水来看,全部借款资金最终归集于农信公司关联人员管控,褚某某自始至终未实际占有、支配、使用任何一笔借款本金,未从案涉借贷关系中获取任何资金利益,不符合真实借款人收取并使用借款的权利特征。
其二,从资金用途和实际贷款需求来看,案涉两笔贷款合同明确所有贷款仅限于用于农业生产及经营活动并仅限于在农信平台上用于农业生产经营使用,并基于褚某某、何某某之间业务往来采取受托支付,但另案判决中审理查明,收款人何某某明确否认与褚某某存在任何交易关系或业务往来,受托支付所依托的基础贸易系虚构,实际上是按照农信公司工作人员沙某某的指示办理,现农信公司亦未能提交证据证明沙某某收到款项后又将款项转汇入褚某某账户中。而在庭审中农信公司亦认可案涉贷款实际用于所谓的“偿还旧贷”,资金流向与合同约定用途完全背离,足以印证案涉受托支付条款系农信公司编造的虚假交易要件,案涉借款流程、资金走向均由农信公司工作人员统筹操控,褚某某仅配合签署文书,无自主借款意思与真实用款需求。
其三,从合同的实际履行情况和法律关系实质来看,案涉借款的出借方邮储银行某支行经由农信公司的关联公司农信集团公司推介放款、由农信公司主导操作。在案涉款项实际由农信公司相关人员操作最终进入农信公司工作人员账户的情况下,农信公司应为案涉借款的实际使用人。因此,褚某某与邮储银行某支行之间不存在真实的借款法律关系,亦未实际收取借款,褚某某仅为订立合同的名义人,不应承担还款责任。债权转让的客体限于原债权项下合法有效的债务负担,农信公司受让债权后,无权突破基础法律事实反向要求未实际用款的名义签约人褚某某承担清偿责任。
关于争议焦点二,担保合同是主合同的从合同,具有从属性和附随性,担保人承担担保责任的前提是主债务人未能履行到期债务应当承担违约责任。但是基于前述争议焦点一的分析论述,农信公司对褚某某主张还款的诉讼请求不成立,余某某(褚某某妻子)、王某亦不应再承担担保责任。
04 法律法规
《中华人民共和国民法典》
第一百七十条 执行法人或者非法人组织工作任务的人员,就其职权范围内的事事项,以法人或者非法人组织的名义实施的民事法律行为,对法人或者非法人组织发生效力。
法人或者非法人组织对执行其工作任务的人员职权范围的限制,不得对抗善意相对人。
《中华人民共和国民事诉讼法》
第六十七条 当事人对自己提出的主张,有责任提供证据。
人民法院应当按照法定程序,全面地、客观地审查核实证据。